半木夏未来两年预测:比特币进入熊市初期,美股上行周期远未结束
前言
看过我 23 年微博中线策略分享的朋友应该记得我的行情预测框架是「周期 流动性(预期) 技术形态」,后来在技术分析这个层面增加了波浪理论之后,周期层面的问题就更加清晰了。经过一年多的磨合之后,现在把波浪理论结合到之前的分析框架所作的预测,在我自己交易日志的记录中,准确率可以超过 60%,所以这次想把这里分析框架所形成的对未来两年的行情预测与大家分享。
1. 周期
比特币结束了传统的 4 年周期,进入了熊市初期,最近很多老牌山寨的爆拉也印证了这一点,每轮比特币牛市结束的时候,老牌山寨都会有一波超级爆拉。但是这次的熊市周期很可能因为美股 AI 泡沫的到来而大大缩短。
黄金处在新旧货币体系转换的大周期里,在这个转换周期没有结束的时候,黄金会一直上涨,所以黄金这轮回调结束后,可以继续长线持有 10 年。
美股的周期基本就是美国的债务周期,综合多位经济领域人士的观点,美国的债务周期进入了后期,但还没有结束,因为过热的那几个观察指标还没有出现,同时已经有一些过热的迹象。
这次 AI 变革一定会产生泡沫吗?几乎是一定的,因为每次重大的技术变革,参与者们都怕错失机会,从而会导致过度的资本开支,甚至大举借债,开始讲故事。
以上构成了对未来两年非常看多的基础。
2. 流动性(预期)
流动性方面只看美国的流动性状况。最近因为政府关门和持续的缩表,美国的流动性状况非常紧张,SOFR-RRP 利差达到了新冠时期的水平,这可能也是近期美股和比特币下跌的部分原因。所以不看好近期的美股和比特币市场。
但是最近美国政府停摆即将结束,这将改善最近的流动性紧张状况,在这个预期下,市场进行了快速反弹。但这只是改善,构成不了继续牛市的条件。
12 月开始美联储将会停止缩表,并很有可能重新开始扩表,这时候美股和比特币的流动性环境会继续改善很多。但这只是流动性回归正常,类似于 19 年的 10 月。真正的大放水可能要到明年 5 月特朗普控制美联储之后,类似与 20 年 3 月。
以上构成了近期看市场震荡,中期看市场小幅上行,远期看大涨的基础。
3. 技术分析
比特币:
比特币如图处在一个很大级别的 4 浪调整中(主流看法这个 1 浪应该是从比特币出现的时候开始算,但是我这里把 20 年 312 那天的低点作为 1 浪起点,因为这不会对后面的分析产生影响,所以就没有更改。),一般 4 浪会是横向的调整,尤其在 2 浪是陡直的调整的情况下。这是比特币未来几个月看横向调整的原因,结合周期和流动性中的分析,也不支持比特币有很深的跌幅。
比特币这个熊市周期的低点和下个牛市周期高点的判断见 11 月 3 号的微博。
华尔街著名「犬儒派」投资人 Jim Chanos 已经平仓了他那笔广受关注、颇具争议的针对 Michael Saylor 旗下的 Strategy 的做空交易——据推测,他通过做空该公司普通股 MSTR,大约获得了 100% 的收益。
更准确地说,这位知名空头建立了一笔配对交易:做空 MSTR,同时做多比特币(BTC)。
他并非押注 MSTR 股价会在美元计价上绝对下跌,而是押注 MSTR 相对 BTC 的溢价会收缩。
Strategy 是全球最大的数字资产金库公司(Digital Asset Treasury,简称 DAT)之一,这类上市公司通过金融杠杆收购加密资产,而非依赖传统产品或服务销售来创造收入。该公司目前持有约 660 亿美元的比特币(BTC),企业价值约为 8,400 万美元(市值加上包括优先股在内的备考净债务),相当于其净资产价值(mNAV)的 1.27 倍溢价。
然而,自 Chanos 建立仓位以来,这一 mNAV 已出现显著下滑。
他在 2024 年 11 月建立这笔双腿交易,以表达对 MSTR 表现不及比特币的怀疑;截至上周五早晨,Chanos 及其公司 Chanos & Co. 已全数平仓,账面收益约为 100%。
Chanos 在社交媒体上晒出的这次「胜利巡游」引发热议,相关帖文的浏览量已超过 100 万次。
模仿 Strategy,超越 Strategy
Chanos 因在 2025 年纽约 Sohn 投资大会上公开发表对 Strategy 的看空观点,而立刻遭到 Saylor 支持者的猛烈抨击,其中包括自称为「Irresponsibly Long MSTR」(不负责任地做多 MSTR)的社区成员。
在多次电视采访与社交媒体露面中,Chanos 都强调,他看空的理由在于 Strategy 难以长期维持高企的净资产倍数(mNAV)。
他曾形容自己的交易策略是:「卖出 MicroStrategy 的股票,买入比特币——基本上是用 1 美元买东西,再以 2.5 美元的价格卖出。」他还直言不讳地批评 Saylor 以杠杆方式购买比特币的做法「荒谬至极」「纯属金融胡言乱语」。
事实上,Chanos 认为自己的交易逻辑本质上就是在模仿 Saylor 本人:卖出 MSTR,用收益去买比特币。
Chanos 多次指出,Strategy 为了购买更多 BTC,不断稀释自身股本、持续抛售 MSTR 的行为——正是促使他建立这笔双腿交易(做空 MSTR、做多 BTC)的关键诱因。
虽然 Strategy 也曾通过发行数十亿美元的优先股融资(暂时不会直接稀释 MSTR 股本),但其大部分资金来源仍是出售 MSTR 股票。
[原文链接]
","is_original":false,"link":"https://m.theblockbeats.info/news/60162","pic":"https://image.theblockbeats.info/file_v6/20251111/919053c3-3fad-49cc-a518-27d396ec5d96.png?x-oss-process=image/quality,q_50/format,webp","column":"","create_time":"1762848921"},{"title":"「DeFi暴雷最大受害者」损失超1亿美金,目前资金仍无法取出","description":"我们还能相信DeFi吗?","content":"BlockBeats 消息,11 月 11 日,因 DeFi 协议 Stream Finance 暴雷,其中一位大户对律动 BlockBeats 表示,他有超过 1 亿美元的存款无法取出,且目前平台并没有任何后续解决方案。
据该受害者对律动 BlockBeats 表示,其于 11 月初从新闻渠道获悉 Stream Finance 在官方推特披露 9300 万美元亏损后,才知悉 Stream Finance 陷入资不抵债危机,大量投资者资金被冻结。于是立即尝试提现,但发现协议流动性已完全枯竭。
该受害者的资产主要分布在 Euler 协议,通过三个地址共存放约 8200 万美元 USDT。另有 233.3 枚 BTC(约 2450 万美元)存放在 Silo 中,总计受困资金超过 1.07 亿美元。地址分别为:
1. 0xa38d6e3aa9f3e4f81d4cef9b8bcdc58ab37d066a;Euler: 5700 万 USDT;
2. 0x0c883bacaf927076c702fd580505275be44fb63e;Euler: 380 万 USDT;
3. 0x673b3815508be9c30287f9eeed6cd3e1e29efda3;Euler: 2200 万 USDT;
4. 0x5f8d594f121732d478c3a79c59bcd02823b6e7a3;Silo: 233.3 枚 BTC;
目前 Stream Finance 协议存款功能已被关闭,用户资金处于完全冻结状态。由于协议设计机制,只有在新资金存入时才能释放提现额度,但在存款功能已关闭的情况下,这一机制已完全失效。自 11 月 4 日发布最后一条推特声明后,官方再未发布任何后续信息或解决方案。
在多个受害者维权群组中,部分投资者试图通过技术手段抢占有限的流动性,甚至出现利用「机器人抢跑」等手段的尝试。据了解,已有投资者因轻信他人声称可提供技术协助而遭遇诈骗,将存款凭证转移后蒙受损失,社区陷入一片混乱。
此前据独立 DeFi 分析师 YieldsAndMore 梳理与估算,Stream Finance 崩盘事件涉及跨多个 DeFi 协议的债务敞口达 2.85 亿美元,其中,TelosC(1.236 亿)、Elixir(6800 万)和 MEV Capital(2540 万)关联最大。该团队称损失巨大,问题解决方式不明,或还有更多稳定币和资金池受影响。研究结果显示,最大的单一风险暴露属于 Elixir 的 deUSD,该协议向 Stream 借出了 6800 万美元的 USDC,这笔金额约占 deUSD 总储备的 65%。具体细节详情可以阅读《DeFi潜在80亿美金的雷,现在只爆了1个亿》。
而由于 Euler、Morpho、 Silo 等多个相关受影响协议由于是去中心化协议,没有太多插手的余地。多方正联合法律团队准备提起诉讼,但诉讼进展和资金追回可能性目前尚不明朗。对于受困投资者而言,目前只能通过关注各相关项目方的官方渠道获取进展信息,资产解冻时间表仍无法确定。
该事件再次暴露了 DeFi 生态系统中递归杠杆、协议间传染和风险管理缺失等系统性问题。即使 Stream 团队曾声称其头寸享有「每美元全额赎回权」,但在极端情况下,这种承诺依赖于底层资产的流动性和健康度,一旦底层资产违约,这种承诺便毫无意义。债权人直到事后才通过第三方分析得知全面的风险敞口,这表明当前 DeFi 生态在风险披露和实时审计方面存在巨大短板。
DeFi 的可组合性如同一把双刃剑,它能在市场向好时高效地循环利用资本、提升收益,但也使得风险能够迅速穿透多个协议层,形成一个复杂的风险暴露网络。
","is_original":false,"link":"https://m.theblockbeats.info/news/60161","pic":"https://image.theblockbeats.info/file_v6/20251111/c4ad07a2-eb63-4aac-8084-e422f1e2157b.jpeg?x-oss-process=image/quality,q_50/format,webp","column":"行业洞察","create_time":"1762845217"},{"title":"Coinbase向全美散户开放「打新」,能为市场引来新活水吗?","description":"Coinbase 设计思路更接近传统金融市场的「IPO 配售 锁仓」流程。","content":"原文标题:《Coinbase 向全美散户开放「打新」,能为市场引来新活水吗?》原文作者:Seed.eth,比推 BitpushNews过去几年,加密货币一级市场的「打新」场景始终游走于监管灰区。自 2018 年后,美国用户几乎被完全排除在代币首发环节之外。然而这一格局正在被打破。
在斥资 3.75 亿美元收购链上募资平台 Echo 不到一个月后,加密交易所 Coinbase 再迈出关键一步。隔夜,其官方代币销售平台正式官宣,为美国散户重新打开了合规参与代币首发的大门。
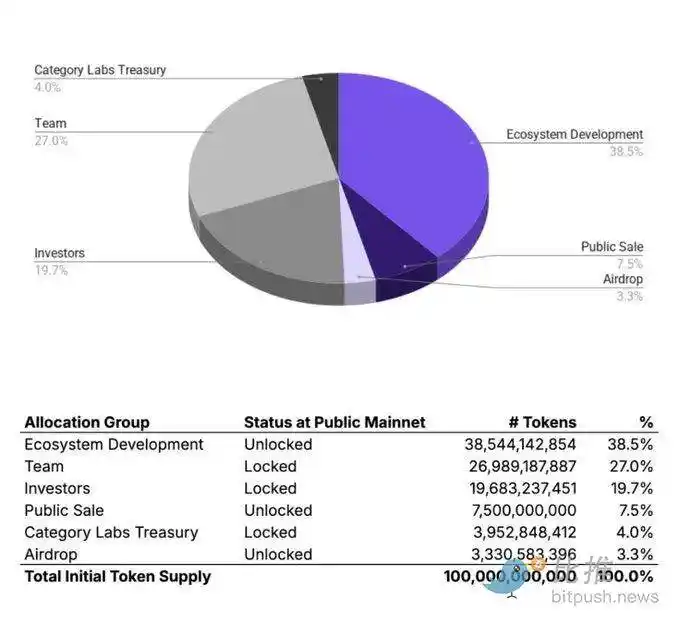
此次公募价格定为 $0.025,相较于此前预市场交易价约 $0.06 有较大折价,市场预期价格将有 2–3 倍的短期上行空间,尤其在 Coinbase 首发的光环之下。
不过需要注意的是,Monad 此次仅释放总供应量的 7.5%,估值约为 25 亿美元,在同类尚未主网上线的 L1 项目中偏高。而生态尚未启动,开发进度较早期,未来表现仍具有不确定性。
此外,Coinbase 采用的算法分配机制会优先分配小额申请,因此即便中签,个人用户的获配额度通常较小,实际投资机会有限。
因此,对于普通投资者来说,Monad 是一个有潜力的项目,但并不等同于「稳赚」。如果参与,建议控制申购金额,以中长期眼光看待项目发展,同时关注其主网上线后的生态建设情况。
CEX 疯狂内卷的时代
Coinbase 的最新动作,并非孤例。事实上,近年来多数主流交易所都在「代币发射」这条赛道上不断加码,从项目筛选、融资设计,到交易上线、生态支持,逐步构建起「发射闭环」。我们常听到的 Binance Launchpad、OKX Jumpstart、Bybit IDO 等,都是这一趋势的代表。
这种从「交易撮合平台」向「一级市场全链条服务商」的演变,既是交易所自身业务扩展的结果,也反映出加密行业正逐渐步入一个更具结构化与标准化的时期。
下面是几家头部交易所的对比情况:
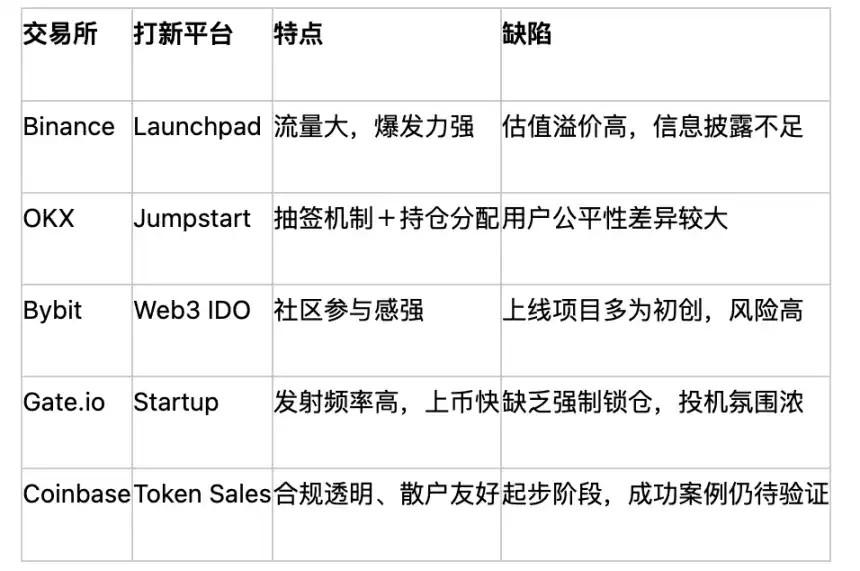
可以看出,Coinbase 与其他平台最大的不同在于,其设计思路更接近传统金融市场的「IPO 配售 锁仓」流程,试图引导整个代币发行生态从以往的「爆炒逻辑」向「制度建设」过渡。
Coinbase 并不是在复刻 Binance 的成功,而是在另辟蹊径,建设一个更适合合规用户、面向长期投资者的新型代币发行路径。这种模式的本质在于:用标准化流程与风控制度,为加密资产注入稳定性与可预测性。
而对于整个加密行业来说,Coinbase 的发行平台不仅有助于恢复散户参与的信心,更可能成为未来优质项目进入市场的「正门」,减少绕过监管的灰色路径,为一级市场建立新的信任基础。
制度化的加密一级市场,能从这里跑出来吗?
目前的行业急需爆款项目,也需要一套让普通人可以公平参与、合法参与的发行系统。Coinbase,可能正在为此开辟一条新路。
与其说这是一场「打新创新」,不如说是 Coinbase 在提出一个问题:Web3 的早期融资机制,是否能有比炒作更有序、比抽签更公平、比盲投更理性的替代?它未必会马上成功,但至少开了一个口子。在未来这个口子是否能成为通往主流合规用户、优质项目的入口,还需时间来回答。
不过,盛宴开启之前,我们或许该先泼一杯冷水:这个早已不缺新币的市场,真的能靠又一个发射平台来拯救吗?Coinbase 重构了发行的规则,但或许,它面临的最大挑战,是为一个饱和的市场找到真正有价值的新资产。
原文链接