Figure 如何撬动万亿传统金融市场:「万物上链」得从真实 PMF 出发
撰文:Lyv
编辑:Bruce Shen、Felix Xu
TL;DR
我们认为 Figure Technology 是本轮周期上市的加密相关初创企业中,为数不多通过区块链技术真实赋能具体商业场景,实现显著价值增强的标的。具体来说,Figure 的贷款发起系统 LOS、Provenance 区块链、链上 RWA 交易平台 Figure Connect 形成了一套专攻美国万亿私人信贷市场的「区块链 SaaS 产品」组合。其中 Figure Connect 推出仅 2 个季度以来,已产生超过 13 亿美元交易量、为 Figure 贡献超过 4500 万美元的收入,快速证明了其产品市场契合度(PMF)。我们相信,占据全球 RWA 资产份额 42% 的 Figure 在美股上市后,有望以 RWA 垂直头部的身份获得机构和交易员追捧,在估值上享受溢价。
执行概要
如果说上一个十年是加密货币的试验场,那么这个十年,现实世界资产(RWA)的上链才是真正的「主战场」。Figure ——这家由 SoFi 创始人 Mike Cagney 二次出发的金融科技公司,正「愚公移山」一般把数万亿美元的私募信贷市场逐渐搬上区块链。作为美国第四大 HELOC(房屋净值信贷额度)贷款机构,Figure「链上 HELOC 之王」,也是首个将在公开市场接受传统金融投资者考研的 RWA 平台。Figure 的成败,可能会成为未来五年 RWA 叙事的风向标。
核心论点: Figure Technology Solutions(以下简称「Figure」)代表了一个开创性的、基于 HELOC 细分市场垂直整合的金融生态系。该系统构建于区块链底层技术之上,旨在对规模达数万亿美元的私募信贷市场进行渐进但颠覆性的重构。
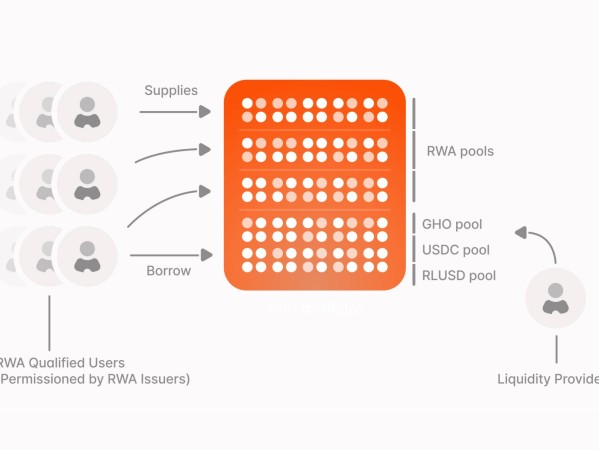
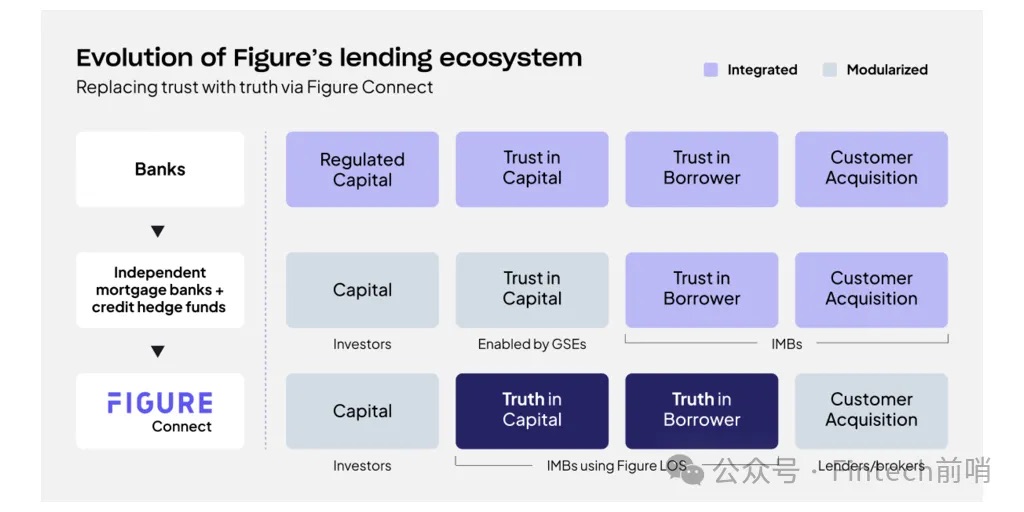
商业模式: Figure 的运营模式超越传统贷款机构,其本质是一个由「SaaS 区块链」技术驱动的金融科技公司。公司通过自营贷款部门(Figure Branded)及庞大的合作伙伴网络(Partner Branded),发起高需求的金融资产(主要为房屋净值信贷额度,即 HELOC),随后在其专有的 Provenance 区块链上将这些资产代币化,并通过其 Figure Connect 资本市场平台促进这些代币化资产的销售与融资。这一流程创造了一个强大的、自我强化的「飞轮效应」,涵盖了资产发起、流动性创造和费用生成等多个环节。
财务亮点(2025 年上半年): 公司财务表现已展现出显著的拐点;在 2025 年上半年营收达 1.91 亿美元,同比增长 22.4%,并成功扭亏为盈,实现净利润 2910 万美元。这一转变的主要驱动力来自于其 Figure Connect 平台的爆炸性增长,该平台贡献了 4500 万美元的净收入(包含 2000 万美元「生态服务费」),不仅验证了其以平台为中心的战略,也展示了显著的经营杠杆效应。
核心优势与机遇:
-
先发优势与市场主导地位: Figure 在链上私募信贷 RWA 市场中占据主导地位,按照活跃贷款量测算市场份额超过 40%,其链上 HELOC 二级市场已处理超过 130 亿美元的交易。
-
专有的端到端技术堆栈: 拥有 Provenance 区块链、DART(数字资产注册技术)和 Figure Connect 等一系列专有技术,构成了一定的技术先发优势。
-
规模化的资产发起能力: 作为全美排名第四的 HELOC 贷款机构,Figure 已证明其具备较大规模发起资产的能力,累计发放超过 160 亿美元的 HELOC 贷款,并建立了由超过 160 家机构组成的合作伙伴网络。
-
富有远见的创始人: 创始人 Mike Cagney 在识别并利用大型金融市场中的结构性低效方面拥有成功的过往记录,其中 SOFI 的商业模式至今依旧被市场认可。
主要风险与挑战:
-
市场与执行风险: 业务高度依赖美国房地产和 HELOC 市场,该市场对利率波动和宏观经济状况高度敏感。将业务模式成功扩展至新的资产类别(商业贷款、个人消费贷款、信用卡贷款等)仍是关键的执行挑战。
-
监管不确定性: 公司的业务运营处于数字资产、区块链技术和消费信贷等多个领域不断演变的监管交汇点,在不同市场面临重大的合规与舆论风险。
-
创始人与公司治理风险: 双重股权结构赋予了创始人 Mike Cagney 约 90% 的投票权,导致权力高度集中,可能与公众股东的利益不一致。其在 SoFi 的争议性离职也带来了声誉风险因素。
估值与 IPO 背景: 公司在 2021 年的最后一轮私募融资中估值已达 32 亿美元。作为备受瞩目的「RWA 第一股」,其 IPO 估值将受到市场密切关注。Figure 于 2025 年 8 月 19 日正式提交 IPO 申请,计划在纳斯达克上市,股票代码为「FIGR」,这可能为未来数字资产公司的 IPO 设定新的基准。
01 创始人叙事 / 创业背景
我们认为创始人 Mike Cagney 的职业生涯深刻地塑造了 Figure 的基因。他是一位背景复杂但创业眼光独到的企业家,其过往的成功为 Figure 的未来创造了优秀的叙事基础。
Mike Cagney 是典型的华尔街「老兵」与硅谷颠覆者的结合体。在富国银行(Wells Fargo)担任交易员和对冲基金经理的背景,培养了他于敏锐、甚至可以说是「猎手般」的嗅觉,能够精准发现监管和市场的「金融断层线」,并构建引人入胜的叙事以吸引资本。
久经考验的商业模式与 SoFi 的成功: Cagney 的商业模式十分清晰:识别庞大、低效且受监管的金融市场,并利用技术进行颠覆。他联合创立的学生贷巨头 SoFi 便是这一模式的巅峰之作。SoFi 不仅成长为百亿美元估值的金融科技独角兽,更重要的是,它成功经历了多次市场周期的考验,被市场证明是一家成熟且富有韧性的金融科技公司。
争议性的个人历史与风险: 尽管商业上取得了巨大成功,Cagney 的个人历史却相当复杂。他在 SoFi 的辉煌任期,最终因一场包含性骚扰指控的「文化暴雷」而被迫终止。这段经历使其成为一位极具争议的人物,也为 Figure 带来了显著的「关键人物风险」,并可能成为上市公司潜在的声誉负债。
Figure「第二幕」: 创立 Figure 被视为 Cagney 的「第二幕」。这一次,他不再满足于在现有体系上优化,而是决心将在 SoFi 被验证成功的「颠覆思维」进行一次「链上升级」:
-
他将同样的策略,以区块链技术进行加持,应用于 Figure 的 HELOC(房屋净值信贷)业务,并以链上 HELOC 二级市场 Figure Connect 为创新工具,解决了 HELOC 交易市场效率低下、所有权和交易记录不透明的痛点。
-
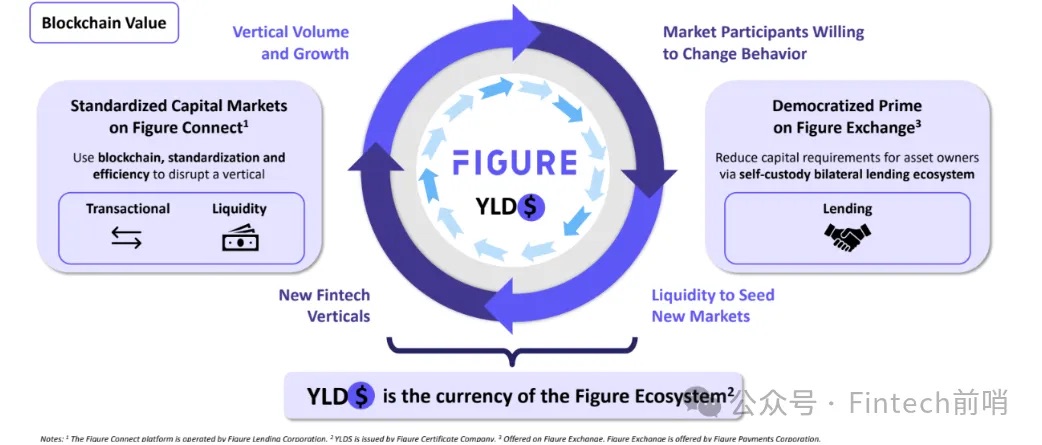
Cagney 更加激进的想法,则在 Democractized Prime(链上资产证券化 P2P 交易)和 Figure Exchange(生息稳定币、受监管的加密货币超额抵押借贷)等实验性产品中得到初步验证和进一步的投入。
除 Mike Cagney 之外,Figure 核心领导层的另一成员是其妻子 June Ou,两人的合作构成了 Figure 领导层的「权力夫妻档」。如果说 Cagney 是 Figure 对外的战略家和发声者,那么 June Ou 则是公司内部技术和运营的基石。她拥有超过 20 年的技术领域经验,在 SoFi 期间担任首席运营官,主导了平台从单一的学生贷款产品扩展为一个多元化的金融服务平台。在 Figure,她从首席运营官升任总裁,继续负责公司的核心运营、技术开发和产品执行。
02 美国 HELOC 市场概述:次贷危机后已逐渐回暖
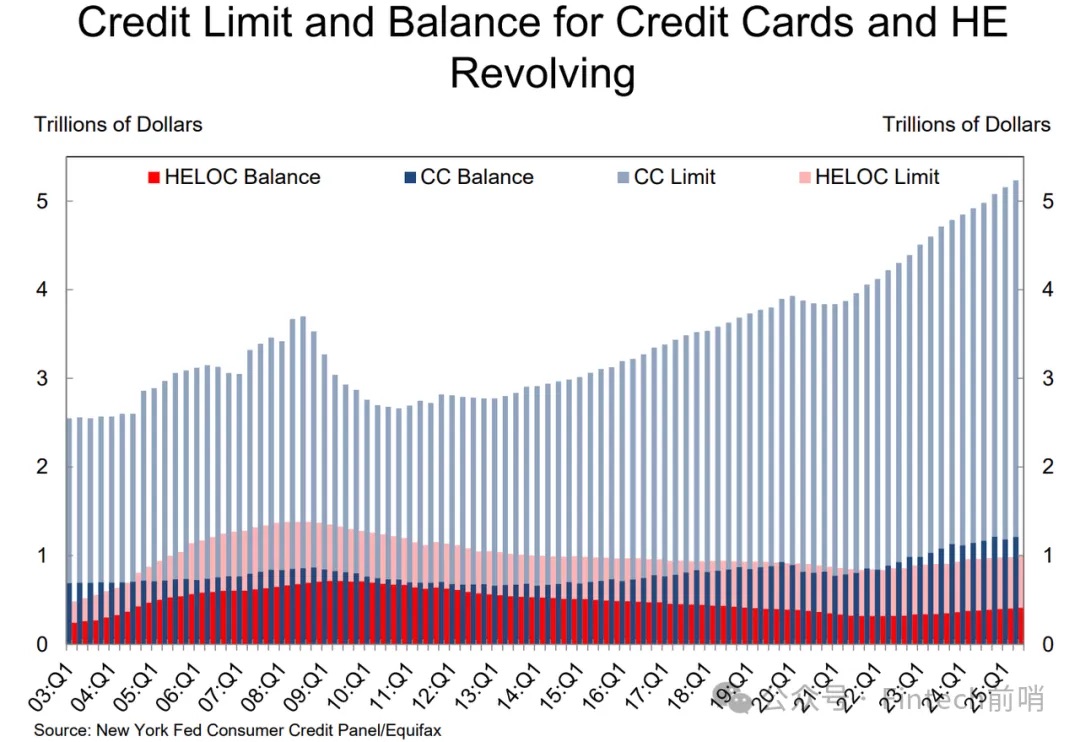
金融危机后,HELOC 余额经历了漫长的收缩:纽约联储研究显示,HELOC 余额自 2009 年见顶后持续下降到至少 2018 年末(2018Q4 仅约 4,120 亿美元,为 14 年低点)。
此后伴随房价与可支配房屋净值走高,同时税制变化、「利率锁定效应」(Lock-in:抑制一抵现金再融资,二抵产品开始回补)刺激 HELOC 市场持续增长:纽约联储 2025 年二季度报告称,HELOC 余额当季再增 90 亿美元至 4,110 亿美元,已连续 13 个季度上升(意味着底部大致出现在 2022 年初)。
资本市场迅速反应
次贷危机后,美国大银行对 HELOC 市场的态度趋于谨慎,强调风险管理和流动性控制,同时积极参与市场以捕捉增长机会。
可资本市场化通道正被重建
过去两年,HELOC/ 二抵证券化重新活跃:KBRA2024–2025 发布新 HELOC/CES 信用指数,称该类资产约占其追踪的私募 RMBS 存量的 4.5%,并判断 2025 年发行可能上升;高盛 2024 年推出 GSMBS 2024-HE1(99.6% 为二抵 HELOC);Fitch 在 2024–2025 年多次审阅 / 评级含 HELOC 的交易并指出该板块的再起势头。这些动态表明,二抵的可资本市场化通道正被重建,为非存款机构与部分大行提供了资产周转 / 风险转移的基础设施。
2025 年 Chase 重返 HELOC 赛道
2025 年 8 月 25 日,Chase Home Lending 宣布重新上线 HELOC 产品。这意味着头部行在经历风险回撤、资本市场渠道恢复与需求回升后,重新配置该产品线。Wells Fargo 则仍未恢复对新客开放。
其他大型 / 区域性银行与信用社普遍活跃
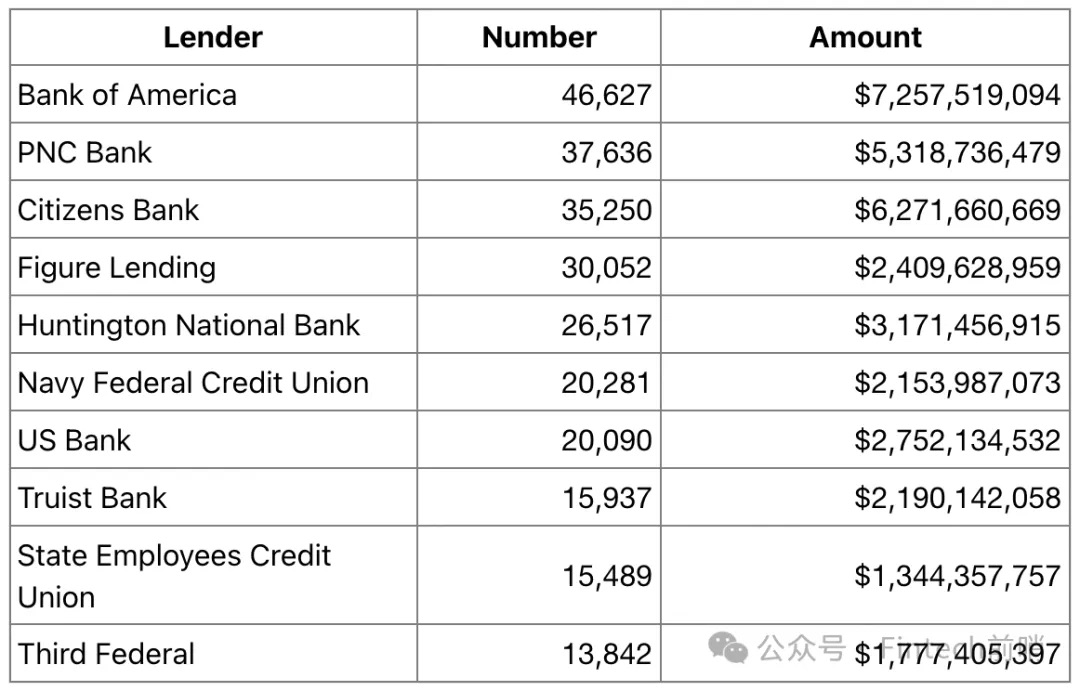
美国银行(BofA)、PNC、U.S. Bank、Truist、Huntington 等大型 / 区域性银行仍在面向新客提供 HELOC 产品;花旗亦提供 HELOC;信用社板块(如州职员信用社、海军联邦等)在发放榜单中位居前列。从 2024 年 HMDA 排名看,美国银行以约 4.6 万笔居首,PNC、Citizens、Figure Lending 紧随其后,Figure Lending 作为少数非存款机构进入前十。
2024 年十大 HELOC 贷款机构:
HELOC 房贷承销商市场:头部集中,Figure 有充足拓客空间
机构数量:多而不「散」
基于 CFPB 对 HMDA 2023 年数据的报告,2023 年共有 1,221 家机构在 HMDA 中报送 HELOC 业务,但业务并不分散:前 25 家机构合计 46.1 万笔,占 44.4% 市场份额;且除 3 家外均为存款机构,没有一家是小银行。
2023 年在全部 1,221 家机构中:年发放